青岛商洋电子科技有限公司深耕电子元器件供应链,主营轻触开关、各类连接器及松下全系电子元器件,提供现货供应、BOM 配单与技术配套服务。
青岛商洋电子科技有限公司深耕电子元器件供应链,主营轻触开关、各类连接器及松下全系电子元器件,提供现货供应、BOM 配单与技术配套服务。
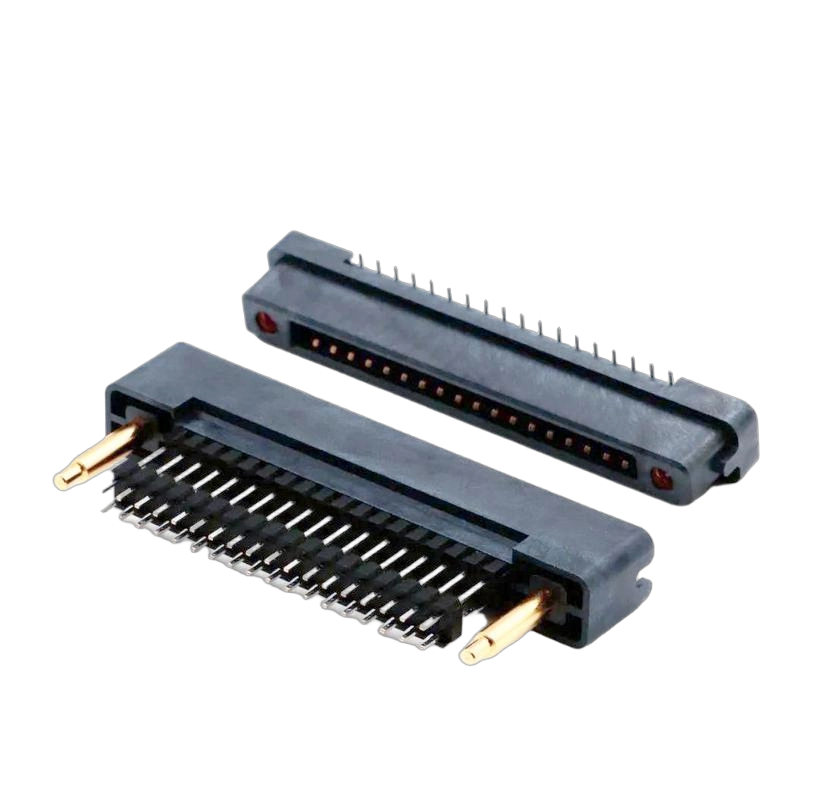
历经两年行业库存调整,2026 年国内连接器产业走出下行周期,工业连接器、车载连接器、AI 高速连接器三大赛道增速领跑全行业。
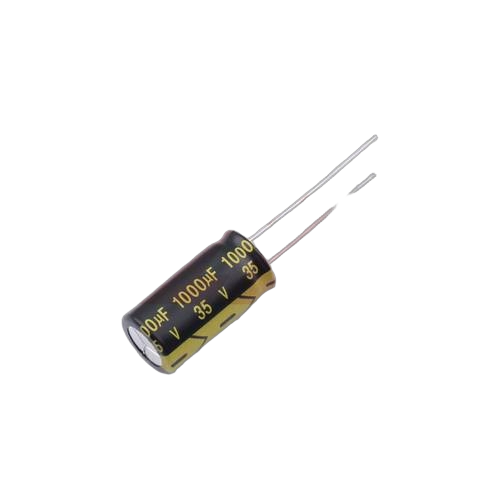
2026 年第二季度,全球电阻、电容等被动元器件迎来全面涨价周期,MLCC 陶瓷电容分级涨价,车规与工业级物料供需缺口进一步扩大。
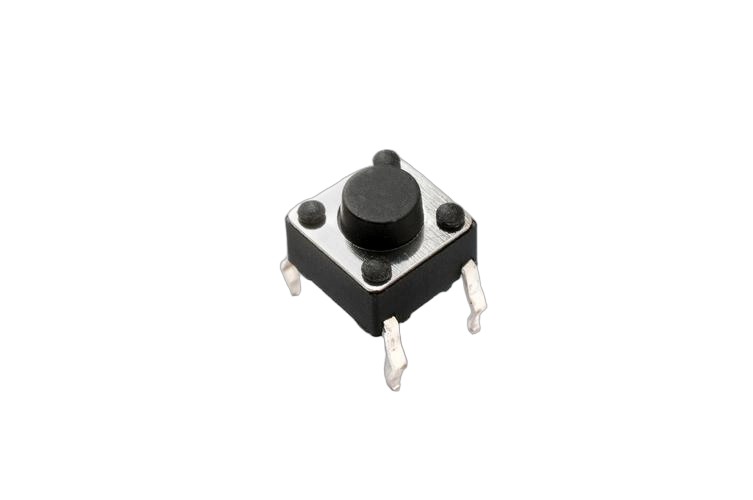
轻触开关作为电子设备基础交互元器件,广泛应用家电、工控、车载、医疗、智能穿戴全领域,可靠性、定制化与环境耐受性成为供应商核心竞争力。
2026 年全球功率半导体行业稳步复苏,功率开关、整流二极管、MOS 管贯穿工控电源、新能源充电、家电与储能产业链,高压开关与车规 MOS 涨幅最高。
松下机电元器件板块深耕互连器件、被动元件、机电开关四十余年,轻触开关、精密连接器、高压陶瓷电容长期服务高端制造,全系车规物料通过国际认证。
2026 年全球电子产业稳步上行,半导体及无源元器件市场规模突破 1.5 万亿美元,行业彻底结束库存去化周期,形成 AI 算力、汽车电动化、工业数字化、储能新能源四大增长引擎。
工信部发布 2026 年 1—8 月电子信息制造业运行数据,行业生产、效益、出口、投资同步增长。期间规模以上电子信息制造业营收 12.8 万亿元,同比增长 20.1%,利润总额同比增长 1.1 倍;行业增加值同比增长 15.7%,集成电路产量 3860 亿块,同比增长 22.3%,出口交货值、固定资产投资分别同比增长 8.2%、8.1%,中部地区营收增速突出。整体产业链景气度上行,上游供给持续释放,利好电子元器件配套企业;同时行业仍存在外部不确定性,需持续关注出口、产能落地等后续走势。
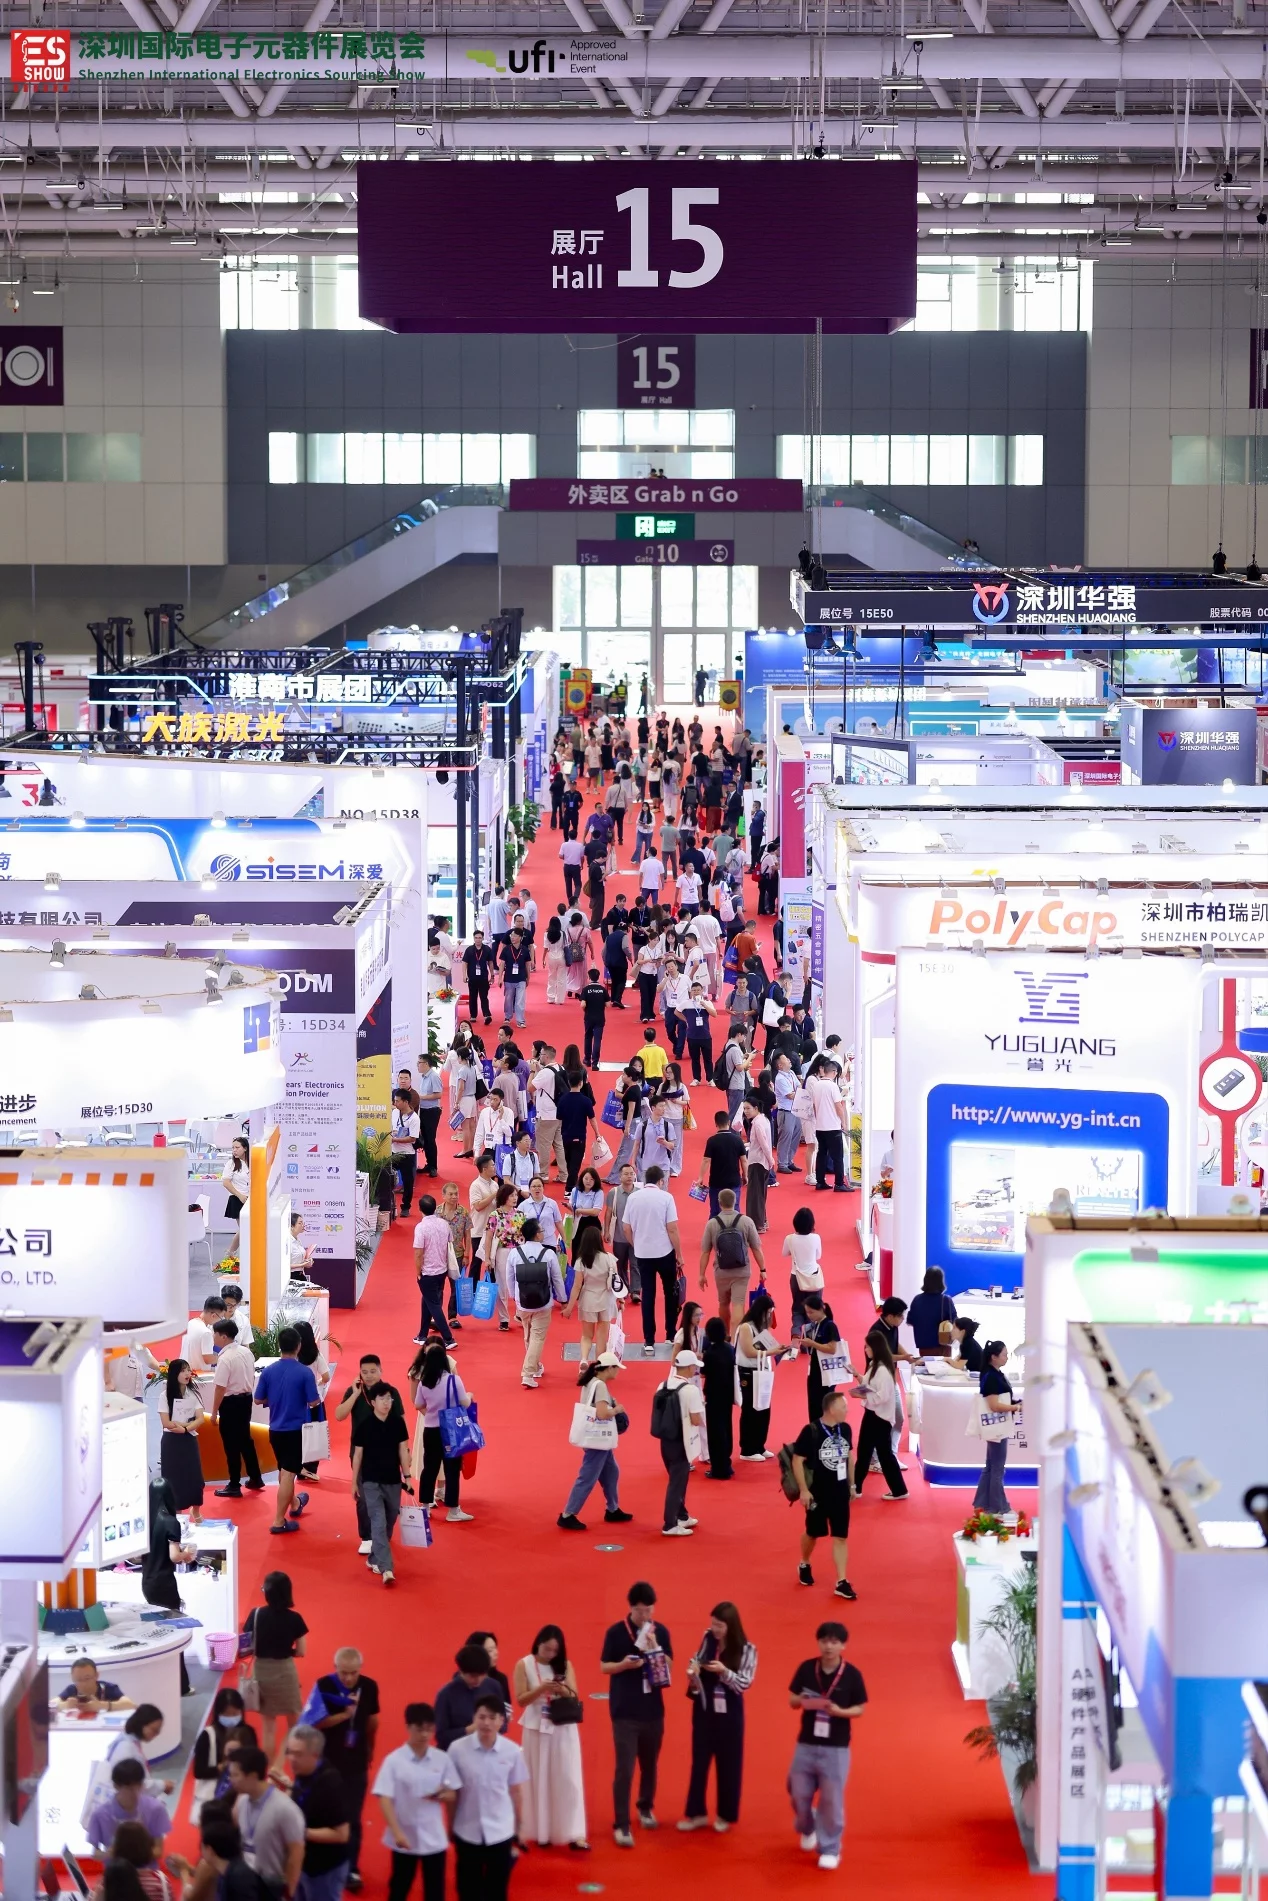
10月27—29日,ES SHOW 2026 深圳国际电子元器件展览会在深圳国际会展中心(宝安)举办。展会联动 ITWA 多展,单展汇聚 300 多家企业,联动展圈规模约 17—18 万平方米、参展品牌超 3600 家,吸引超 3 万人次到场。车规器件、AI 算力、液冷散热和国产替代成热点,多场论坛与采购对接会促成供需洽谈。2027 年展会将继续在深圳举办,并启动印度、越南出海计划。
2026年国内电子元件行业营收突破2.8万亿元,增长逻辑从"拼规模"转向"拼技术、拼可靠性"。AI算力、新能源汽车和储能成为主要增量,车规级、服务器级高端元件供给紧张,低端产能加速出清。国产替代进入深水区,行业向高端化、高可靠方向升级,集中度持续提升。
受供应链波动影响,工控、家电、自动化行业多款进口开关货源紧张、交期延长,影响企业生产与设备维修。开关国产替代不可仅依据外观、价格选型,需依次核对原器件电气参数、安装尺寸结构、负载适配性、机械及电气寿命,优先选择供货稳定、品质可控的国产供应商;遵循参数核对、样品上机实测、验证通过后再批量切换的流程,规避替换失效风险。合理推进国产替代,有助于企业丰富物料备选方案,降低单一进口元器件断供风险,保障供应链稳定。
近期电子元器件市场呈现明显的结构性分化:AI算力需求持续拉动高端被动元件景气上行,而工业控制、消费电子等基础料号供应相对平稳。AI服务器、通信电源和先进封装对高容MLCC、TLVR电感、耦合电感的需求明显增强,部分高端型号交期拉长、价格上行,原厂产能进一步向AI、车规和工控等高价值应用倾斜。 在先进封装方向,硅电容因具备超薄、低ESR/低ESL和高频稳定性等优势,正加速进入GPU、HBM、光模块等场景,但目前仍处于从验证向规模导入的爬坡阶段,采购端应以样品测试和认证进度为主要参考。与此同时,工业控制、医疗设备、轨道交通等领域仍高度依赖按钮开关、连接器、传感器等基础元器件,这类料号整体供应较稳,但特殊规格仍需关注原厂排产和长期供货能力。
2026年9月,电子元器件市场高端紧缺、低端分化。AI服务器带动存储、MLCC、功率器件等需求旺盛,原厂产能优先保供高端客户,部分热门料号交期仍可能长达52周。消费电子虽有回暖,但中低端通用料号需求谨慎。硅晶圆、光刻胶等材料涨价预期升温,四季度成本可能继续上行。建议紧缺料号备足库存并关注国产替代,通用料号按需采购,注意控制成本风险。
2026年智能配电升级聚焦四大关键:通信能力、数据采集、远程控制与智能保护。江浙沪中小企业需平衡预算与技术,优先升级关键回路,确保协议兼容与供应商支持,实现高效智能化转型。
2026年前8个月,中国芯片和电子产品贸易保持高增,其中1-8月集成电路出口2567.51亿美元,同比增长103.9%,存储芯片是主要拉动因素。终端市场分化明显:消费电子偏弱,8月智能手机产量同比下降22.3%,计算机整机下降25.3%;新能源汽车、工业机器人、储能电池高增,8月新能源汽车产销同比分别增长18.9%、17.8%,工业机器人增长34.6%,动力和储能电池增长69.8%;光伏电池、基站设备、彩电空调承压。整体看,产业链景气集中在AI算力、存储、新能源车、储能和自动化方向,消费电子和光伏短期偏弱。
轻触开关正在经历一场从“机械零件”到“智能交互核心”的价值革命。传统轻触开关单价仅0.1-0.5元,功能单一,而智能化升级后,通过集成MEMS传感器、微型MCU、智能算法等,单价提升至1-5元,毛利率上涨30%以上,实现了从低附加值通断元件到高价值智能感知单元的蜕变。 目前智能轻触开关已在三大核心赛道落地:智能家居领域实现场景联动与多模态交互;新能源汽车领域适配严苛工况,成为车载交互核心;工业医疗领域满足高可靠、长寿命的智能控制需求。技术层面,感知精度、环境自适应、长寿命设计、低功耗智能化等核心突破,为产品升级提供了支撑。 行业数据显示,2028年智能相关新兴领域轻触开关占比预计达45%,市场迎来爆发期。对于供应链企业而言,这是技术升级与抢占市场先机的关键窗口期,选型需重点关注智能化适配、场景化参数与性价比平衡。
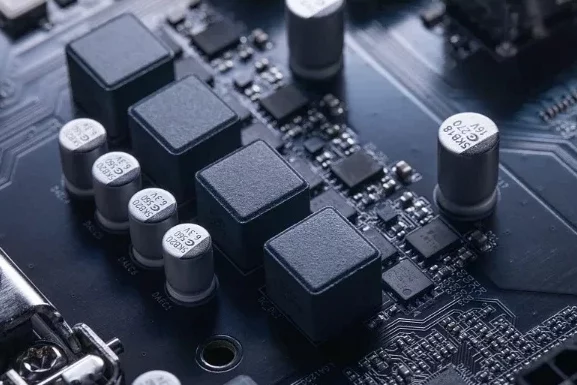
进入2026年9月,电子元器件市场呈现“冰火两重天”的极端分化行情。AI算力需求持续爆发,导致高端MLCC、存储芯片、连接器等核心物料供不应求,部分热门型号现货价格甚至出现“一小时一个价”的剧烈波动 2, 17 。与此同时,海外原厂纷纷发布涨价函,供应链交期大幅拉长 。对于终端制造企业而言,锁定原厂直采渠道、规避现货市场炒作风险,已成为保障生产的关键。
高端电子材料和关键元器件虽不易被直接感知,却决定着设备能否更轻、更快、更稳定。我国整机制造已具备优势,但研发、工艺与长期验证的沉淀仍是关键。未来竞争的核心在于从研发到量产再到成本控制的完整能力,这需要政策、企业与市场的紧密协作。
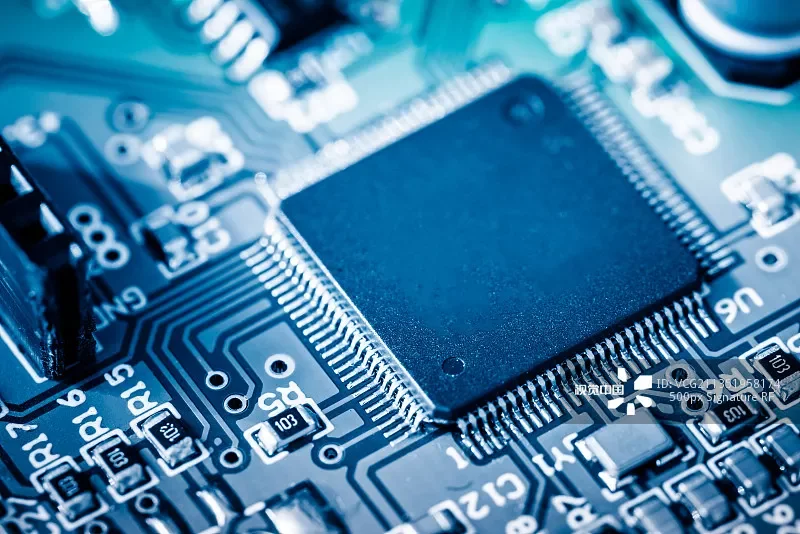
2026年9月半导体市场云端AI驱动结构性紧缺,存储、功率芯片及高端MLCC交期拉长,Q4备货需提前布局。
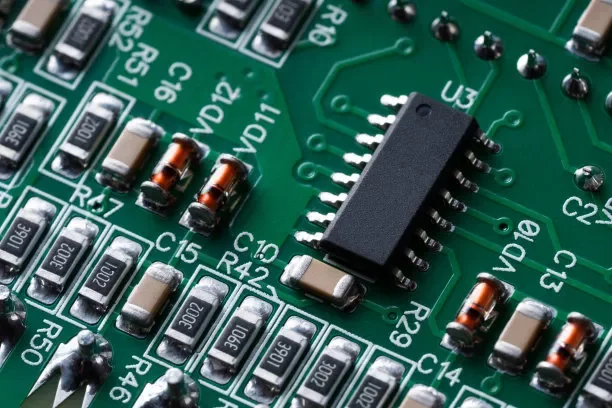
工信部等印发电子信息制造业“十五五”规划,提出大力发展电子分销行业。
在人工智能、5G-A、物联网、新能源智造的全面驱动下,2026年电子元器件行业正式迈入高质量迭代、结构性增长、国产化突围的全新周期。作为电子信息产业的核心基础零部件,开关、连接器、电容电阻、继电器等被动元器件贯穿消费电子、工业自动化、AI算
微信: 18364531568
扫码添加商务顾问